Luttez contre la fraude liée à l'IA grâce à une vérification d'identité avancée pour les contrats numériques
- Les visages, voix, identités et documents générés par l’IA rendent l’usurpation d’identité plus rapide et plus facile à mettre en œuvre à grande échelle.
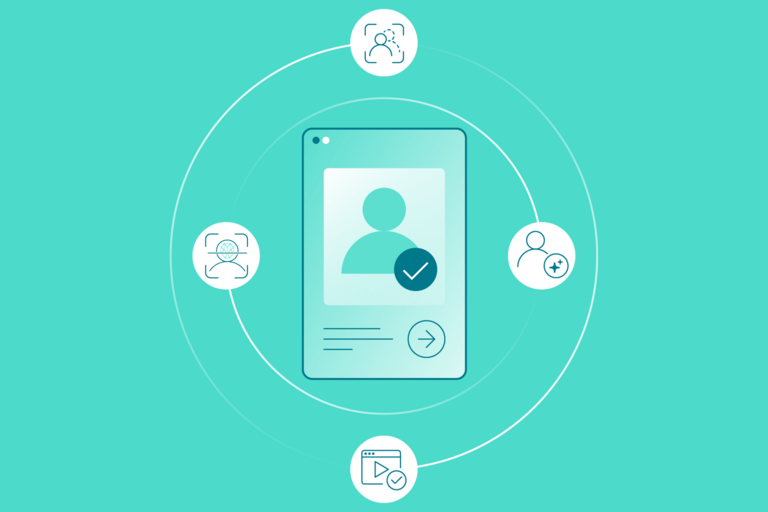
- La vérification d’identité moderne combine trois niveaux – la vérification des documents, la comparaison biométrique et la détection de présence par vidéo – afin d’identifier les signes de fraude, y compris la fraude générée par l’IA.
- Ces techniques offrent une confiance plus solide qu’il s’agit bien d’une personne réelle, et non d’un hypertrucage (deepfake).
- Les capacités modernes de vérification d’identité peuvent aider les établissements financiers à réduire le risque que des fraudeurs obtiennent des prêts, des cartes de crédit et d’autres produits financiers.
Comment la fraude alimentée par l’IA modifie le risque lié à l’identité
Aujourd’hui, le plus grand risque pour votre processus d’onboarding n’est pas un pirate informatique en en chandail à capuchon. Il s’agit de la fraude alimentée par l’IA, qui se manifeste sous la forme d’une identité synthétique. Un visage synthétique généré en quelques secondes est désormais suffisamment convaincant pour tromper un chargé de crédit expérimenté lors d’un appel vidéo en direct.
Les fraudeurs n’ont plus besoin de voler une identité ; ils peuvent fabriquer une fausse identité, avec une voix correspondante et un flux vidéo « en direct ».
Le Centre de signalement des crimes sur Internet du FBI a, pour la première fois en 2025, classé la fraude basée sur l’IA dans une catégorie distincte, enregistrant 893 millions de dollars de pertes vérifiées pour plus de 22 300 plaintes. Ces chiffres ne reflètent que les incidents signalés au FBI.
Les « deepfakes », quant à eux, sont passés du statut de nouveauté à celui de risque commercial courant. Le Centre pour les services financiers de Deloitte signale que la fraude à l’identité synthétique est le crime financier qui connaît la croissance la plus rapide aux États-Unis, avec des pertes estimées à au moins 23 milliards de dollars d’ici 2030 — il s’agit d’identités fabriquées à partir de données volées ou inventées, suffisamment convaincantes pour passer les contrôles de vérification lors de l’inscription.
Par ailleurs, l’analyse par Pindrop de ses propres données sur la fraude pour l’année 2025 a révélé que les tentatives de fraude basées sur l’IA avaient bondi de 1 210 % au cours de l’année. Cette hausse dépasse de loin celle de 195 % enregistrée pour la fraude traditionnelle sur la même période.
Quelle leçon les établissements financiers, les assureurs et toute entreprise concluant des contrats numériques doivent-ils en tirer ? L’ancienne méthode de vérification d’identité (une simple numérisation de documents et un selfie) a été conçue pour un contexte de fraude qui n’existe plus.
Pourquoi l’IA et la vérification d’identité jouent un rôle essentiel dans le processus de conclusion d’un contrat
La vérification d’identité numérique constitue un point de contrôle essentiel dans toute interaction financière en ligne. Qu’elle soit utilisée pour faciliter l’ouverture de comptes numériques, l’intégration des utilisateurs, les demandes de prêt, les opérations de financement, les déclarations de sinistre ou les processus de contrats numériques, elle permet aux établissements financiers de vérifier les identités en temps réel afin de mieux détecter la fraude d’identité financière avant la signature d’un contrat à haut risque.
Comment fonctionne la vérification d’identité numérique moderne ?
La vérification d’identité moderne permet de détecter les fraudes basées sur l’IA en combinant des contrôles d’authenticité des documents, la reconnaissance faciale biométrique et la détection vidéo de présence en direct. Ces niveaux de contrôle permettent de vérifier si un document d’identité est authentique, si la personne correspond au document et si une personne réelle est physiquement présente, plutôt qu’une photo, une rediffusion, un masque ou un deepfake.
La vérification d’identité moderne combine trois niveaux de protection :
- Vérification des documents
- Comparaison biométrique
- Détection vidéo de présence
Ces solutions utilisent des algorithmes d’IA pour valider l’authenticité d’un document d’identité, tel qu’un passeport ou un permis de conduire. Elles procèdent ensuite à un recoupement avec un selfie de l’utilisateur final grâce à la reconnaissance faciale biométrique.
L’IA appliquée à la vérification d’identité facilite l’analyse des documents, l’extraction de données, la comparaison biométrique et la détection des signaux de fraude. Ces capacités permettent d’identifier les documents falsifiés, de comparer un selfie avec la photo d’identité figurant sur le document et d’évaluer les signaux biométriques et de présence afin de détecter d’éventuels indices d’usurpation ou de manipulation. Cette approche permet une détection de la fraude basée sur l’IA lors de la vérification d’identité en évaluant les signaux issus du document, des données biométriques et de la détection de vie avant la conclusion d’un accord présentant un risque élevé.
C’est dans le domaine de la détection de vie que la technologie a le plus évolué. Les premières approches se contentaient de prendre une photo et d’inviter l’utilisateur à sourire ou à cligner des yeux.
De nombreux outils de vérification s’en tiennent encore à cela, en analysant une seule image de selfie.
OneSpan Sign va bien plus loin grâce à une approche moderne de la détection de présence. La solution enregistre l’intégralité de l’interaction sous forme de vidéo, analysant le comportement naturel de la personne face à la caméra par le biais de contrôles passifs tels que la texture de la peau, la réflexion de la lumière, les micro-mouvements et la cartographie faciale en 3D. Elle ajoute ensuite un test actif en temps réel qui change à chaque session.
La capture de l’interaction dans son intégralité offre une garantie plus solide qu’une personne réelle, physiquement présente, se trouve derrière la caméra – et non une photo, un masque, une rediffusion d’écran ou un deepfake.
Ce processus est pratique pour les établissements financiers qui cherchent à réduire le risque que des fraudeurs obtiennent des prêts, des cartes de crédit, des produits BNPL (achat immédiat, paiement différé) ou d’autres ressources financières.
L’expérience client est tout aussi simple. La vérification s’effectue en temps réel. Elle est directement intégrée au processus de conclusion du contrat numérique ; ainsi, la vérification d’identité, le consentement et la signature s’enchaînent en un seul parcours continu, au lieu de trois étapes distinctes.
Avantages de la vérification d’identité moderne
- Acquisition de clients : permet l’ouverture sécurisée de comptes numériques et favorise la croissance via les canaux en ligne.
- Lutte renforcée contre la fraude : la vérification d’identité moderne utilise la comparaison biométrique associée à une détection vidéo active et passive de la présence physique. Ensemble, ces techniques améliorent la détection des rediffusions d’écran, des masques et des « deepfakes » générés par l’IA.
- Conformité : de nombreux secteurs exigent une vérification d’identité pour respecter les obligations réglementaires. Une piste d’audit unique regroupant les preuves de vérification, de consentement et de signature simplifie les rapports de conformité et les audits.
- Réduction du taux d’abandon : un processus d’intégration rationalisé améliore l’expérience client et contribue à réduire les taux d’abandon.
- Amélioration de l’expérience client : plus besoin de se rendre sur place ni de recourir à des processus manuels.
Bonnes pratiques pour la mise en œuvre de la vérification d’identité
Il n’existe pas de méthode unique et universelle pour vérifier l’identité. La solution optimale, ainsi que les processus qui la soutiennent, doivent s’aligner sur l’appétit pour le risque de l’organisation, ses obligations réglementaires et ses objectifs commerciaux.
Les établissements financiers doivent se conformer aux exigences en matière d’identification des clients et de lutte contre le blanchiment d’argent (AML), qui varient d’une juridiction à l’autre. Ces obligations sont régies par des organismes et des cadres réglementaires tels que le CANAFE au Canada et les initiatives européennes en constante évolution, notamment l’eIDAS 2.0.
La stratégie de vérification d’identité la plus efficace tient compte non seulement des exigences réglementaires, mais aussi de facteurs tels que le volume des transactions, les profils de risque des clients, les spécificités sectorielles et le niveau d’assurance requis. En trouvant le juste équilibre entre ces éléments, les organisations peuvent offrir à leurs clients une expérience sécurisée, conforme et conviviale.
Les organisations qui réussissent considèrent la vérification d’identité comme un programme englobant à la fois leur personnel, leurs processus et leurs technologies. Elles la conçoivent de manière à s’adapter à un paysage de menaces qui évolue chaque mois, et non chaque année.
- Connaissez votre public. Dans l’économie mondialisée d’aujourd’hui, les clients peuvent présenter un large éventail de documents d’identité, dont beaucoup sont délivrés dans d’autres pays. Pour mettre en place un processus de vérification d’identité efficace, vous devez comprendre les types de documents que vos clients sont susceptibles d’utiliser, ainsi que la composition géographique et démographique de votre clientèle.
- Même une vérification en personne peut ne pas permettre de détecter des documents falsifiés sophistiqués si vos collaborateurs ne connaissent pas bien les éléments de sécurité des pièces d’identité délivrées dans d’autres pays. Opter pour une solution offrant une large couverture mondiale contribue à réduire ce risque.
Par exemple, OneSpan Sign prend en charge plus de 10 000 types de documents d’identité dans 193 pays et territoires. La plateforme élargit en permanence sa couverture des pièces d’identité officielles acceptées, ce qui vous aide à garantir des expériences de vérification d’identité sécurisées, conformes et fluides. Sensibilisez en permanence vos clients et vos collaborateurs. Les clients sont exposés à la fraude à des degrés divers. Des conseils clairs sur la manière de repérer les tentatives d’hameçonnage ou les activités suspectes leur permettent d’agir de manière proactive.
Il est tout aussi important que vos collaborateurs soient bien informés. Assurez-vous que votre équipe comprenne comment opèrent les fraudeurs d’aujourd’hui, qu’il s’agisse de documents falsifiés à l’aide de l’IA générative ou d’appels vidéo « deepfake » en temps réel.
Laissez l’IA combattre l’IA. La même technologie générative que les fraudeurs exploitent peut être retournée contre eux.
- Laissez l’IA combattre l’IA. La même technologie générative que les fraudeurs exploitent peut être retournée contre eux. Les algorithmes d’IA doivent valider l’authenticité des documents, extraire des données et effectuer des recoupements (y compris la vérification de la correspondance des noms), ainsi que permettre la comparaison biométrique et la détection de la présence physique. Évaluez régulièrement vos processus et vos systèmes afin d’être prêt à faire face aux menaces émergentes dès leur apparition.
Adaptez le niveau d’assurance au risque. Toutes les transactions ne nécessitent pas la même rigueur. L’ouverture d’un compte de grande valeur ou l’approbation d’un prêt important justifie des contrôles complets des documents assistés par l’IA ainsi qu’une vérification vidéo de la présence physique. En revanche, un client fidèle dont l’identité a déjà été vérifiée peut simplement s’authentifier à l’aide d’une clé d’accès FIDO afin de bénéficier d’une expérience utilisateur plus simple sans réduire le niveau d’assurance.
Recherchez la possibilité d’ajuster le niveau de sécurité à la hausse ou à la baisse en fonction de la transaction, du segment, du cas d’utilisation ou du canal. Cette approche fondée sur les risques renforce la sécurité là où cela est nécessaire, sans ajouter d’étapes chronophages au parcours utilisateur dans les autres cas. Exiger de chaque client qu’il se soumette aux contrôles les plus rigoureux revient à perdre des utilisateurs légitimes.
- Conservez les preuves. Pour les contrats soumis à une réglementation, la vérification d’identité n’est pas une fin en soi : il s’agit de prouver que vous l’avez effectuée. Consignez la vérification, le consentement et la signature dans une piste d’audit unique, inviolable, liée au contrat scellé et signé. Lorsqu’un régulateur, un auditeur ou un tribunal vous demande comment vous savez qui a signé, ces preuves interconnectées font la différence entre une réponse assurée et une situation de panique.
Intégrer la vérification d’identité dans les contrats numériques
À mesure que la fraude à l’identité gagne en sophistication, de nombreuses organisations repensent la vérification d’identité. Plutôt que de la considérer comme un point de contrôle isolé, elles l’intègrent dans le parcours global du contrat numérique.
OneSpan Sign intègre la vérification d’identité et la signature électronique dans un flux de travail interconnecté. Son analyse documentaire alimentée par l’IA, la reconnaissance faciale biométrique et la détection vidéo certifiée (active et passive) de la présence en direct évaluent les participants avant la conclusion d’un accord. Les preuves de vérification restent associées à l’enregistrement du consentement et de la signature, ce qui favorise un processus d’audit plus cohérent.
Une vérification d’identité tournée vers l’avenir pour lutter contre la fraude alimentée par l’IA
L’avenir de la vérification d’identité ne se résumera pas à un choix entre sécurité et expérience client. Il consistera à appliquer le niveau d’assurance approprié au moment opportun.
Les organisations qui associent la vérification des documents, la reconnaissance biométrique, la détection vidéo de la présence en direct, le consentement et la signature mettent en place des défenses plus solides contre l’usurpation d’identité et la fraude générée par l’IA. Elles réduisent également la fragmentation inutile tout au long du parcours client.
Regardez la démonstration
Regardez ce webinaire pour découvrir comment la vérification d'identité et la détection de présence en direct par vidéo, basées sur l'intelligence artificielle, protègent les contrats numériques sans créer de freins inutiles.
Inscrivez-vous dès maintenantFoire aux questions
Qu’est-ce que la fraude alimentée par l’IA ?
La fraude alimentée par l’IA consiste à utiliser l’intelligence artificielle pour créer, automatiser ou développer à grande échelle des activités trompeuses. Dans les processus de signature numérique impliquant une vérification d’identité, cela peut passer par l’utilisation de faux documents, d’identités synthétiques, de visages générés, de voix clonées, de deepfakes ou de vidéos manipulées.
Comment fonctionne la vérification d’identité par IA ?
La vérification d’identité par IA combine la vérification des documents d’identité, la reconnaissance faciale biométrique et la détection de présence. Ces différentes étapes permettent de déterminer si le document est authentique, si la personne correspond à la photo qui y figure et si une personne réelle est présente lors de la vérification.
Qu’est-ce que la fraude à l’identité synthétique ?
La fraude à l’identité synthétique consiste à créer une identité à partir d’une combinaison d’informations réelles et inventées. L’IA peut rendre cette identité plus convaincante en générant des pièces justificatives, des images faciales, des voix ou des vidéos.
La vérification d’identité permet-elle de détecter une fausse identité ?
La vérification d’identité peut aider à identifier les indices d’une fausse identité en analysant l’authenticité des documents, les données d’identité, la similitude biométrique et les signaux de présence. Un processus à plusieurs niveaux offre une garantie plus solide qu’un simple scan de document ou un selfie statique.
Comment les « deepfakes » sont-ils utilisés dans le cadre de la fraude à la vérification d’identité ?
Les deepfakes peuvent imiter le visage, la voix ou les mouvements d’une personne dans le but de contourner les contrôles d’identité à distance. La détection de présence en direct par vidéo permet de déterminer si la personne est physiquement présente ou si elle est représentée par un support manipulé ou rediffusé.
Qu’est-ce que la détection de présence en direct par vidéo ?
La détection de présence en direct par vidéo analyse une interaction vidéo afin de déterminer si une personne réelle est présente. Elle permet d’évaluer en temps réel les mouvements et les signaux biométriques à la recherche d’indices révélateurs de photographies, de masques, de rediffusions d’écran, de vidéos préenregistrées et de deepfakes.
Comment les organisations peuvent-elles trouver un équilibre entre la protection contre la fraude et l’expérience client ?
Les organisations peuvent appliquer une vérification d’identité plus rigoureuse aux transactions de grande valeur tout en recourant à une authentification plus souple pour les interactions à faible risque.
